Daily Loan - Money Tracker

- 5.00 Bewertungen
- 4,2
- Downloads
- 1.000.000+
Unsere Einschätzung zu Daily Loan - Money Tracker — Mobxio besuchen
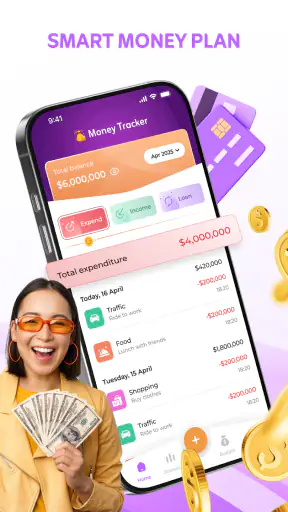
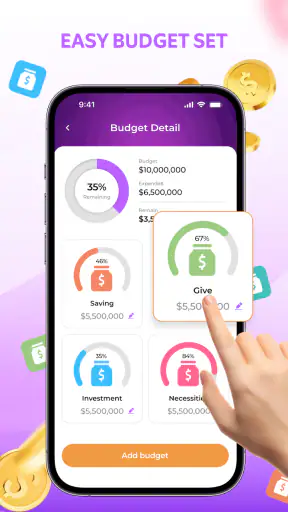
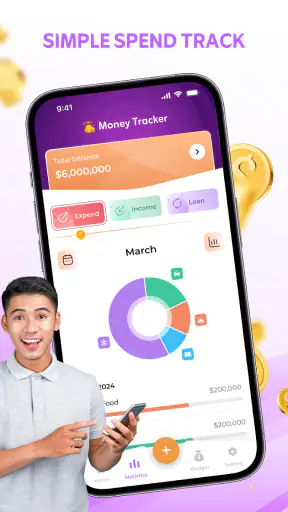
Wer seine Finanzen lieber regelmäßig als nur einmal im Monat betrachtet, könnte an Daily Loan - Money Tracker Gefallen finden. Ich habe die App als einfache Finanzanwendung betrachtet, bei der tägliche Ausgaben und Budgets im Mittelpunkt stehen. Der Ansatz ist bewusst überschaubar: Geldbewegungen eintragen, den Überblick behalten und geplante Grenzen im Auge behalten. Das klingt unspektakulär, ist im Alltag aber oft genau der Punkt, an dem eine Finanz-App nützlich wird.
Gleichzeitig sollte man den Namen nicht falsch verstehen. Daily Loan ist für mich vor allem ein Ausgaben-Tracker mit Budgetplanung, nicht automatisch ein vollständiger Ersatz für eine Banking-App. Wer Konten direkt verbinden, Überweisungen ausführen oder komplizierte Vermögensanalysen erstellen möchte, sollte seine Erwartungen entsprechend anpassen. Für Menschen, die ihre Ausgaben bewusst dokumentieren möchten, ist der Einstieg dagegen angenehm klar.
Wo der Alltag mit Daily Loan - Money Tracker ins Stocken geraten kann
Die größte Hürde bei einem Finanz-Tracker liegt selten im ersten Öffnen, sondern in der Konsequenz danach. Eine App kann noch so leicht verständlich sein: Wenn ich nach dem Einkauf keine Ausgabe eintrage, entsteht kein brauchbares Bild meiner Finanzen. Bei Daily Loan würde ich deshalb nicht versuchen, sofort jede Ausgabe der vergangenen Monate nachzubauen. Das führt schnell zu Frust und unvollständigen Zahlen.
Mein sinnvollerer Start wäre ein klarer Schnitt. Ich würde mit dem aktuellen Kontostand oder dem verfügbaren Monatsbetrag beginnen und ab diesem Zeitpunkt alle relevanten Ausgaben erfassen. So bleibt nachvollziehbar, welche Werte neu eingetragen wurden. Gerade bei kleinen Beträgen ist die Versuchung groß, sie zu überspringen. Doch mehrere kleine Käufe können ein Budget stärker beeinflussen als eine einzelne größere Ausgabe.
Auch die Bezeichnung „Daily Loan“ kann Erwartungen wecken, die nicht unbedingt zum praktischen Einsatz passen. Ich würde die Anwendung nicht als Kreditberatung oder als Werkzeug für eine Darlehensentscheidung behandeln. Ihr sinnvoller Kern liegt in der persönlichen Übersicht: Was habe ich ausgegeben, wie viel wollte ich ausgeben und wie viel Spielraum bleibt noch? Für diese Fragen ist ein einfacher Tracker oft hilfreicher als eine überladene Finanzplattform.
Ein weiterer möglicher Stolperstein ist die eigene Kategorisierung. Wenn ich Lebensmittel, spontane Snacks und Haushaltswaren völlig unterschiedlich einordne, obwohl ich sie später gemeinsam beurteilen möchte, wird die Auswertung unruhig. Umgekehrt kann eine einzige Sammelkategorie zu grob sein. Ich würde deshalb wenige, verständliche Gruppen verwenden und nur dann weiter unterteilen, wenn daraus tatsächlich eine Entscheidung entsteht.
Das ist ein wichtiger Unterschied zu vielen automatischen Banking-Apps. Dort werden Umsätze häufig direkt vom Konto übernommen und teilweise automatisch sortiert. Das spart Tipparbeit, nimmt mir aber auch einen Teil der bewussten Auseinandersetzung ab. Daily Loan passt eher zu jemandem, der seine Ausgaben aktiv kontrollieren will. Wer keinerlei Lust auf manuelle Pflege hat, wird den Ansatz wahrscheinlich schnell als zusätzliche Aufgabe empfinden.
Der erste Start: lieber klein beginnen als alles nachholen
Für den Einstieg würde ich zunächst nur die regelmäßig wiederkehrenden Ausgaben festhalten. Dazu können zum Beispiel Miete, Transport, Telefon oder ein typischer Wocheneinkauf gehören. Danach lassen sich die variablen Ausgaben ergänzen. Diese Reihenfolge macht sichtbar, welcher Teil des Budgets bereits gebunden ist, bevor spontane Käufe berücksichtigt werden.
Praktisch ist außerdem, ein Budget nicht zu knapp zu setzen. Ein Plan, der nur funktioniert, wenn kein unerwarteter Einkauf dazukommt, ist im Alltag kaum belastbar. Ich würde lieber eine realistische Grenze wählen und prüfen, ob sie mit meinen tatsächlichen Gewohnheiten übereinstimmt. Der Tracker hilft dann nicht nur beim Ablesen, sondern beim Erkennen, ob meine Planung überhaupt zum Leben passt.
Wer die App gemeinsam mit einer anderen Person nutzen möchte, sollte vorher klären, wie die Einträge gepflegt werden. Ein gemeinsames Budget funktioniert nur, wenn beide dieselben Regeln für Kategorien und Zeiträume verwenden. Ohne solche Absprachen entstehen schnell doppelte oder schwer vergleichbare Einträge. Für eine einzelne Person ist der Ablauf deutlich einfacher.
Einrichtung ohne unnötige Fehlersuche
Daily Loan - Money Tracker ist kostenlos erhältlich und als Finanz-App für Android eingeordnet. Die Anwendung läuft ab Android 7.0, was die Nutzung auf vielen noch vorhandenen Geräten ermöglicht. Bei einem älteren Smartphone würde ich trotzdem zuerst prüfen, ob das Betriebssystem aktuell genug ist und ob während der Einrichtung genügend freier Speicher vorhanden ist. Solche Grundlagen lösen viele Probleme, bevor man die App selbst verantwortlich macht.
Die aktuelle Fassung ist Version 1.0.6. Nach der Installation würde ich die Anwendung einmal vollständig öffnen, bevor ich größere Mengen an Finanzdaten eintrage. So lässt sich feststellen, ob der Startbildschirm korrekt lädt und ob die grundlegenden Eingabefelder erreichbar sind. Wenn ein erster Testeintrag funktioniert, kann man anschließend mit den echten Werten weitermachen.
Bei Schwierigkeiten mit der Installation helfen die üblichen, sicheren Schritte: eine stabile Internetverbindung verwenden, den Gerätespeicher kontrollieren, das Smartphone neu starten und den Installationsvorgang erneut ausführen. Ich würde nicht sofort mehrfach Daten löschen oder aggressive Bereinigungs-Apps einsetzen. Gerade bei einer Finanzanwendung ist es vernünftiger, erst die einfache Ursache auszuschließen und eigene Einträge nicht unnötig zu riskieren.
Falls die App nach einem Update anders reagiert, lohnt sich ein kontrollierter Test mit einer kleinen Beispielausgabe. Damit kann ich prüfen, ob das Problem beim Speichern, bei der Anzeige oder nur bei einer bestimmten Eingabe auftritt. Ein einzelner Test ist aussagekräftiger als mehrere zufällige Änderungen. Erst wenn der grundlegende Ablauf funktioniert, würde ich die vollständige Budgetplanung einrichten.
Die Altersfreigabe USK ab 0 Jahren macht die Anwendung grundsätzlich niedrigschwellig. Das bedeutet aber nicht, dass jede Person automatisch von ihr profitiert. Kinder und Jugendliche können zwar den Umgang mit Ausgaben üben, sollten finanzielle Einträge aber gemeinsam mit einer erwachsenen Bezugsperson einordnen. Die App ersetzt keine Erklärung dazu, was ein Budget, ein verfügbarer Betrag oder eine regelmäßige Belastung im echten Leben bedeutet.
Ein robuster Ablauf für tägliche Ausgaben
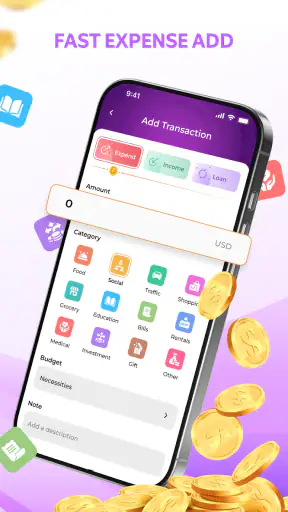
Mein bevorzugter Arbeitsablauf wäre möglichst kurz: Ausgabe eintragen, passende Kategorie wählen, Betrag kontrollieren und anschließend das Budget weiter beobachten. Je weniger Schritte ich mir vornehme, desto eher bleibe ich dabei. Eine Finanz-App muss nicht zu einem abendfüllenden Ritual werden. Ein kurzer Eintrag direkt nach dem Einkauf ist oft zuverlässiger als eine große Aufräumsitzung am Wochenende.
Für unregelmäßige Ausgaben würde ich zusätzlich eine kleine Notizlogik verwenden, sofern die jeweilige Eingabemaske das zulässt. Entscheidend ist nicht, möglichst viele Details zu speichern, sondern später zu verstehen, warum das Budget abgewichen ist. Ein Eintrag wie „Haushalt“ kann nach einigen Wochen zu wenig aussagen. Eine präzisere, aber immer noch knappe Bezeichnung macht die spätere Kontrolle hilfreicher.
Ein nützlicher Trick ist die Trennung zwischen geplantem und bereits ausgegebenem Geld. Wenn ich eine größere Anschaffung erst in einigen Tagen tätige, sollte sie nicht unbemerkt als aktueller Kontostand behandelt werden. Ich würde sie im Budget gedanklich oder über die vorhandenen Eingabemöglichkeiten berücksichtigen und nach dem tatsächlichen Kauf korrigieren. So bleibt der Plan realistisch, ohne dass eine erwartete Ausgabe mit einer erledigten verwechselt wird.
Bei Bargeld ist besondere Disziplin nötig. Kartenzahlungen erscheinen normalerweise in der Banking-App, Bargeldkäufe dagegen nicht automatisch in einer manuellen Übersicht. Wer Daily Loan nutzt, sollte deshalb Bargeld direkt nach dem Bezahlen notieren. Ein fester Zeitpunkt, etwa nach dem Heimkommen, ist praktischer als der Versuch, sich am Monatsende an jeden kleinen Kauf zu erinnern.
Auch Rückerstattungen oder stornierte Ausgaben können eine Rolle spielen. Ich würde eine rückgängig gemachte Zahlung nicht einfach vergessen, sondern den ursprünglichen Eintrag passend korrigieren. Sonst wirkt das Budget knapper, als es tatsächlich ist. Diese Pflege ist zwar nicht besonders spannend, verhindert aber, dass eine einzelne Fehlbuchung die gesamte Einschätzung verfälscht.
Wenn ein Eintrag fehlt oder das Budget falsch wirkt
Wenn die Übersicht plötzlich nicht stimmt, würde ich zuerst die letzten Einträge chronologisch prüfen. Häufig liegt der Fehler nicht in der Berechnung, sondern in einem Zahlendreher, einer doppelten Eingabe oder einer falschen Kategorie. Besonders bei ähnlichen Beträgen lohnt es sich, Datum und Betrag einzeln zu vergleichen. Ein ruhiger Abgleich mit dem Kassenbon oder Kontoauszug ist meist sinnvoller als sofortige Neuinstallation.
Falls die App einen Wert nicht sichtbar übernimmt, würde ich zunächst kontrollieren, ob die Eingabe wirklich gespeichert wurde. Danach kann ein Neustart helfen. Bleibt das Problem bestehen, sollte man die Situation mit möglichst wenigen Änderungen reproduzieren: dieselbe Kategorie, ein kleiner Betrag und ein klarer Zeitraum. Das macht die Fehlersuche nachvollziehbar und schützt davor, durch hektisches Bearbeiten weitere Unklarheiten zu erzeugen.
Beim Wechsel auf ein anderes Gerät würde ich nicht automatisch davon ausgehen, dass persönliche Finanzdaten erscheinen. Vor einem Gerätewechsel würde ich deshalb wichtige Werte in einer eigenen, sicheren Notiz festhalten, soweit das mit den persönlichen Datenschutzgewohnheiten vereinbar ist. Sensible Finanzinformationen gehören nicht in öffentlich zugängliche Dokumente oder ungeschützte Nachrichten. Die App kann beim Ordnen helfen, aber die Verantwortung für eine sichere Datensicherung bleibt beim Nutzer.
Wer die Anwendung entfernt, sollte ebenfalls vorsichtig sein. Eine Deinstallation ist kein geeigneter erster Reparaturversuch, wenn sich darin bereits wichtige Einträge befinden. Vorher würde ich prüfen, ob die Daten anderweitig dokumentiert sind. Erst danach wäre eine Neuinstallation eine vertretbare Maßnahme. Bei einer reinen Anzeige-Störung ist sie ohnehin oft unnötig.
Wann die Ursache außerhalb der App liegt
Nicht jede Abweichung im Budget ist ein technischer Fehler. Wenn der Kontostand nicht mit der App übereinstimmt, kann eine vorgemerkte Kartenzahlung, eine verzögerte Belastung oder eine Gebühr dazwischenliegen. Ein Tracker arbeitet nur mit den Beträgen, die ich selbst eintrage. Er kennt nicht automatisch jede Bewegung auf meinem Bankkonto. Deshalb würde ich bei Differenzen zuerst den Zeitraum und die tatsächliche Kontobewegung vergleichen.
Auch bei wiederkehrenden Zahlungen kann die Ursache außerhalb der Anwendung liegen. Ein Betrag, der normalerweise gleich bleibt, kann sich durch eine Preisänderung oder eine andere Abrechnung verändern. Wenn ich im Budget den alten Wert stehen lasse, wirkt die Planung falsch, obwohl die App lediglich den eingetragenen Wert verwendet. Eine monatliche Kontrolle der festen Ausgaben ist daher sinnvoll.
Bei Problemen mit der Darstellung können Geräteeinstellungen wie Schriftgröße, Anzeigezoom oder Energiesparmodi eine Rolle spielen. Ich würde zunächst prüfen, ob andere Apps ebenfalls ungewöhnlich aussehen. Wenn nur ein einzelner Bildschirm betroffen ist, hilft ein Neustart oder das erneute Öffnen der Ansicht. Wenn das gesamte Gerät Schwierigkeiten macht, liegt die Ursache wahrscheinlich nicht allein beim Finanz-Tracker.
Die Anwendung stammt von SUMMIT CITY PROSTHETICS & ORTHOTICS, INC. Dieser Entwicklername wirkt auf den ersten Blick ungewöhnlich für eine Finanz-App. Ich würde daraus weder automatisch einen Fehler noch eine besondere Finanzkompetenz ableiten. Entscheidend ist für mich, wie stabil die konkrete Anwendung im Alltag funktioniert und ob der persönliche Budgetablauf damit verständlich bleibt. Wer bei einem Finanzwerkzeug großen Wert auf eine klar erkennbare Spezialisierung des Anbieters legt, sollte diesen Punkt in seine Entscheidung einbeziehen.
Für wen sich der Ansatz lohnt
Gut geeignet ist Daily Loan für Menschen, die ihre Ausgaben selbst eintragen und dadurch bewusster wahrnehmen möchten. Besonders hilfreich kann das sein, wenn am Monatsende regelmäßig die Frage auftaucht, wohin kleinere Beträge verschwunden sind. Der Tracker zwingt mich nicht, nur auf den Kontostand zu schauen, sondern lenkt den Blick auf die Gewohnheiten dahinter.
Auch für ein zeitlich begrenztes Sparziel kann der einfache Aufbau passen. Ich könnte ein Budget für einige Wochen festlegen, tägliche Ausgaben erfassen und anschließend prüfen, welche Kategorien den größten Spielraum verbrauchen. Der Vorteil liegt dabei weniger in einer komplizierten Analyse als in der regelmäßigen Rückmeldung. Wer sein Verhalten ändern möchte, braucht oft zuerst eine verlässliche Beobachtung.
Weniger passend ist die App für Nutzer, die mehrere Bankkonten, Wertpapierdepots, gemeinsame Haushalte oder umfangreiche Steuerunterlagen in einer einzigen Oberfläche verwalten wollen. Dafür sind spezialisierte Banking- und Finanzprogramme meist stärker, weil sie mehr Automatisierung und Kontenanbindung bieten können. Daily Loan würde ich eher als persönliche Kontrollhilfe sehen, nicht als zentrale Finanzzentrale.
Im Vergleich zu einer einfachen Tabellenkalkulation liegt der mögliche Vorteil in der konzentrierten Nutzung auf dem Smartphone. Eine Tabelle kann flexibler sein und eigene Formeln erlauben, verlangt aber mehr Aufbau und Pflege. Wer gerne selbst Systeme gestaltet, könnte mit einer Tabelle besser fahren. Wer dagegen unterwegs schnell einen Betrag festhalten möchte, profitiert eher von einer fokussierten App.
Im Vergleich zu automatisch synchronisierten Banking-Apps ist der Trade-off umgekehrt: Daily Loan kann die bewusste Eingabe fördern, während die Automatisierung geringer ausfällt. Für mich ist das nicht grundsätzlich ein Nachteil. Es hängt davon ab, ob ich Kontrolle durch aktives Eintragen suche oder möglichst wenig Arbeit mit der Finanzübersicht haben möchte.
Mein praktisches Urteil nach der Nutzungsidee
Mit einer durchschnittlichen Bewertung von 4,2 aus rund 6.800 Bewertungen und mehr als einer Million Installationen hat Daily Loan eine breite Nutzerbasis. Diese Zahlen allein sagen jedoch nicht, ob der persönliche Arbeitsstil passt. Eine große Verbreitung ersetzt nicht die Frage, ob ich bereit bin, meine Ausgaben regelmäßig selbst zu pflegen.
Ich würde die kostenlose App deshalb als unkomplizierten Einstieg in die persönliche Budgetkontrolle empfehlen. Ihr stärkster Einsatzbereich ist ein klarer, manuell gepflegter Überblick über tägliche Ausgaben. Besonders überzeugend finde ich den Ansatz für jemanden, der seine Geldgewohnheiten sichtbar machen möchte, ohne sofort ein komplexes Finanzsystem einzurichten.
Meine Empfehlung fällt zurückhaltender aus, wenn automatische Bankdaten, umfangreiche Auswertungen oder eine gemeinsame Finanzverwaltung unverzichtbar sind. Dann ist eine etablierte Banking-App oder eine spezialisierte Haushaltsbuchlösung wahrscheinlich die bessere Wahl. Wer dagegen mit wenigen Kategorien, einem realistischen Budget und kurzen täglichen Einträgen arbeiten möchte, kann mit Daily Loan - Money Tracker einen nützlichen Begleiter finden.
Am Ende entscheidet nicht die Menge an Funktionen, sondern die Regelmäßigkeit. Ich würde die App zunächst mit einem überschaubaren Budget und wenigen echten Ausgaben testen. Wenn die Einträge nach einigen Tagen verständlich bleiben und mir tatsächlich eine Entscheidung erleichtern, erfüllt sie ihren Zweck. Der wichtigste Vorteil ist die Klarheit, die durch konsequentes Eintragen entsteht – und genau dafür sollte man sie einsetzen.
Die besten Seiten von Daily Loan - Money Tracker
Wissenswertes zu Daily Loan - Money Tracker
Du möchtest nicht die vollständige Bewertung lesen?
Klicke auf die Download-Schaltfläche
Daily Loan - Money Tracker-FAQ
Was ist Daily Loan – Money Tracker und wofür kann ich die App verwenden?
Daily Loan – Money Tracker ist eine Finanz-App, mit der sich persönliche Darlehen, geliehene Beträge und Rückzahlungen übersichtlich verwalten lassen. Nach der Einrichtung können Nutzer beispielsweise offene Schulden, Zahlungstermine, Raten und beteiligte Personen dokumentieren. Die App eignet sich vor allem als digitales Notiz- und Organisationswerkzeug und ersetzt keine professionelle Finanzberatung oder verbindliche Buchhaltung.
Kann ich mit Daily Loan – Money Tracker tatsächlich einen Kredit beantragen oder Geld erhalten?
Der Name kann den Eindruck erwecken, dass die Anwendung Kredite vermittelt. Daily Loan – Money Tracker dient jedoch in erster Linie zur Erfassung und Nachverfolgung von Darlehen beziehungsweise privaten Geldbewegungen. Ob eine integrierte Vermittlung, ein Antrag oder externe Finanzangebote verfügbar sind, hängt von der jeweiligen App-Version und Region ab. Vor der Nutzung sollten Beschreibung, Berechtigungen und Anbieterinformationen sorgfältig geprüft werden.
Welche Daten werden in Daily Loan – Money Tracker gespeichert, und ist die Nutzung sicher?
In einer solchen Finanz-App können sensible Angaben wie Beträge, Fälligkeiten, Notizen, Namen oder Zahlungshistorien gespeichert werden. Nutzer sollten deshalb kontrollieren, ob die Anwendung Daten lokal oder online speichert, welche Synchronisationsfunktionen vorhanden sind und welche Datenschutzrechte verlangt werden. Verwenden Sie ein starkes Geräteschloss, teilen Sie keine Zugangsdaten und lesen Sie Datenschutzerklärung sowie Berechtigungen vor dem Eintragen vertraulicher Informationen.
Ist Daily Loan – Money Tracker kostenlos, oder entstehen zusätzliche Kosten?
Die grundlegenden Funktionen können je nach Version kostenlos angeboten werden, allerdings sind bei vielen Finanz-Apps Werbung, optionale Premium-Funktionen oder In-App-Käufe möglich. Auch Änderungen nach Updates oder regionale Unterschiede sind denkbar. Prüfen Sie deshalb die Angaben im Google Play Store oder App Store, insbesondere den Abschnitt zu In-App-Käufen, bevor Sie ein Abonnement starten oder Zahlungsdaten hinterlegen.
Für wen ist Daily Loan – Money Tracker geeignet, und welche Grenzen sollte ich kennen?
Die Anwendung ist besonders hilfreich für Personen, die private Darlehen, geliehene Beträge oder regelmäßige Rückzahlungen einfach im Blick behalten möchten. Sie kann Erinnerungen und eine bessere Übersicht bieten, sollte aber nicht als vollständige Buchhaltungs-, Steuer- oder Kreditmanagementlösung betrachtet werden. Prüfen Sie alle Einträge selbst, sichern Sie wichtige Informationen und verlassen Sie sich bei finanziellen Entscheidungen nicht ausschließlich auf die App.